
欧博娱乐
欧博娱乐
投资重心
报道称,韩国中央灾难安全对策本部第二总括调整官金星镐22日在政府会议上宣布了这一政策。其称,韩国的新冠疫情形势稳定,来自中国的入境阳性率在2月3日当周已降至0.6%,并表示“判断可能会进一步放宽隔离措施。”
在世界斯诺克巡回赛公布了对于此前假球案的调查结果和裁决后,中国斯诺克选手与史上最大假球案牢牢绑定,甚至于还带出了职业斯诺克近百年历史中的最重罚单:
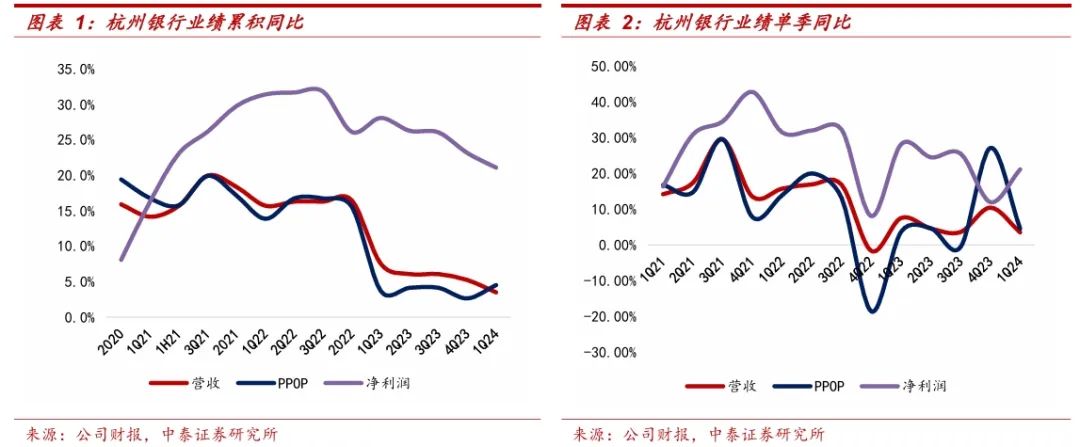
菠菜 平台体育一季报综述:净利润增21.1%,得当的基础上保握较高增速。2024年1季度营收累计同比增速较前年四季度下落1.7个百分点至3.5%,主如果息差同比降幅较多牵扯;公司资产质料保握优秀水平,在得当性的考量下拨备计提力度有所加大,净利润完了21.1%的同比增长,增速保握在较高水平。
净利息收入:Q1环比+4.2%,息差肃穆。单季年化息差1.46%,环比微升1bp,主如果欠债端孝顺。资产端收益率环比下行7bp至3.74%,1季度受重订价身分影响贷款收益率有所下行;投放结构上以对公为主,相对高收益的个东说念主类贷款占比也有所下落。欠债端付息率环比下行6bp至2.22%,对息差有一定的撑握,瞻望是进款利率的调降迟缓开动起到作用。
资产欠债增速及结构:存贷高增,基建类贷款是主要撑握。1)信贷:总量上,杭州银行2023全年新增信贷投放1048.9亿,2022年全年新增1136亿;2024年一季度单季投放领域为636.8亿,前年同时为481亿,较前年同时多投32.3%,单季投放领域为历史新高。从投放结构来看,一季度投放以对公端为主,对公/个东说念主贷款分手投放592.4/44.4亿元,占滋生资产比重别变化+1.9%/-0.3%至30.6%和14.9%。结构上,对公信贷新增占比拟2022年晋升12.1个百分点至80.7%,主如果由于公司大幅提高了基建类贷款的信贷投放。2023年新增基建类贷款占总新增贷款的比重为80.9%,较年头占比晋升34.8pct,是对公新增的主要力量。零卖方面受到按揭和滥用贷需求影响,占比新增贷款较年头下落12.1个百分点至19.3%,新增主要靠推断贷孝顺,推断贷全年新增占比拟年头晋升0.6pct至17.2%。2)进款:杭州银行2023全年新增进款1171.9亿,与2022年基本握平,2024年一季度新增684.2亿,较前年同时少增9.1%,占计息欠债比重晋升1.4个百分点至63.2%。
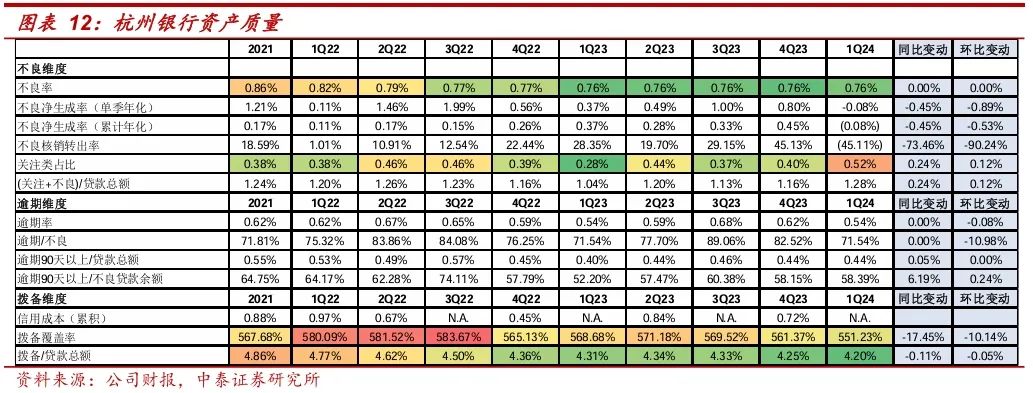
资产质料:不良率低位露出,过期率握续下落。1、不良维度——不良率保握低位露出。1Q24杭州银行不良率0.76%,环比握平,累计年化不良净生成率下落53bp至-0.08%,资产质料保握优秀。翌日不良压力方面,热心类贷款占比0.52%,环比小幅晋升12bp,仍保握较低水平。2、过期维度——过期率连续下落。1Q24过期率较年头下行8bp至0.54%,连续保握下行态势。3、拨备维度——拨备有所下落、但总体保握较高水平。拨备销亡率环比下落10.14个百分点至551.23%,仍保握较高水平;拨贷比环比下行5bp至4.20%。
投资淡薄:公司2024E、2025E PB 0.67X/0.59X;PE 4.21X/3.66X,公司推断得当,资产质料优异,安全边缘高。区域上风显贵,公司以杭州为大本营,全面渗入浙江省,六大分行计谋性布局长三角、珠三角、环渤海湾等发达经济圈,进一步通达了公司的发展空间。大零卖金融业务也有成长泥土,包括资产端的滥用信贷增长和资金端的资产处置业务发力。保管 “增握”评级,淡薄积极热心。
注:字据公司年报及关系宏不雅数据,咱们微调贷款收益率、手续费净收入、信用成本等假定,盈利预测微调至2024E/2025E买卖收入364.0/382.4亿(原值372.8/393.1亿),净利润169.8/195.2亿(原值166.0/190.4亿)。
风险提醒事件:经济下滑超预期、公司推断不足预期、研报信息更新不足时。
正文分析
净利润增21.1%,得当的基础上保握较高增速
受息差下行压力影响,2024年1季度营收累计同比增速较前年四季度下落1.7个百分点至3.5%;公司资产质料保握优秀水平,在得当性的考量下拨备计提力度有所加大,净利润完了21.1%的同比增长,增速保握在较高水平。1Q23/1H23/3Q23/2023/1Q24公司蓄积营收、PPOP、归母净利润分手同比增长7.5%/6.1%/6.1%/5.2%/3.5%;3.7%/4.1%/4.1%/2.7%/4.5%;28.1%/26.3%/26.1%/23.2%/21.1%。
1Q24功绩蓄积同比增长拆分:正向孝顺功绩因子为领域、其他非息、成本、拨备、税收。负向孝顺因子为净息差、净手续费。
细看各因子孝顺变化情况,边缘对功绩孝顺改善的是:
1、净手续费下落的速率有所放缓,对功绩负向孝顺收窄0.1个百分点。2、来往盘收入高潮带动其他非息孝顺晋升1.5个百分点。3、成本管控才调有所提高,对功绩孝顺提高0.8个百分点。4、税收对功绩的孝顺由正转负,边缘晋升5.7个百分点。边缘孝顺松开的是:
1、领域对功绩的正向孝顺边缘小幅镌汰1.5个百分点。2、净息差下落导致负向孝顺扩大2.9个百分点。3、拨备计提力度提高,孝顺下落5.7个百分点 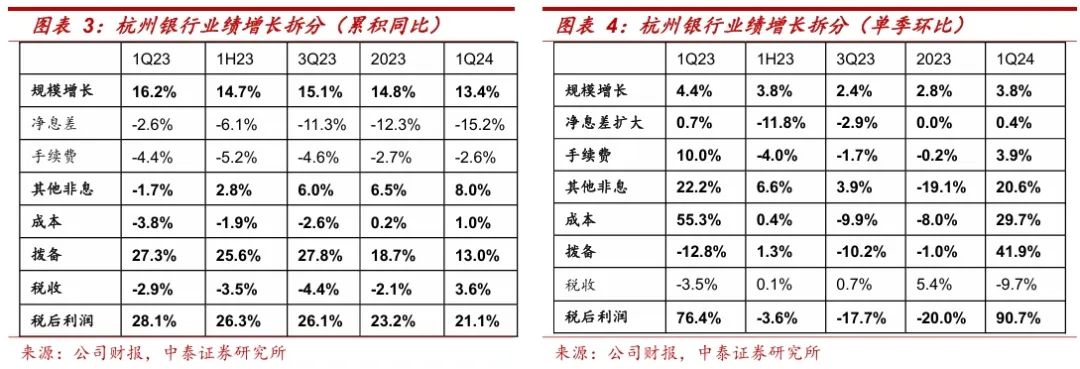
净利息收入:Q1环比+4.2%,息差肃穆
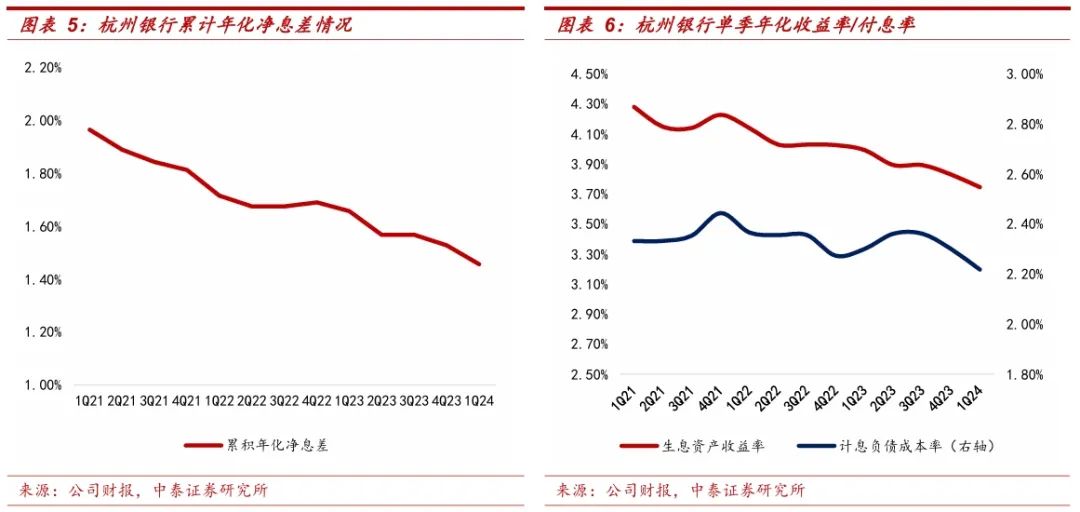
Q1净利息收入环比+4.2%,1季度净息差基本肃穆。
 单季年化息差1.46%,环比微升1bp,主如果欠债端孝顺。资产端收益率环比下行7bp至3.74%,1季度受重订价身分影响贷款收益率有所下行;投放结构上以对公为主,相对高收益的个东说念主类贷款占比也有所下落。欠债端付息率环比下行6bp至2.22%,对息差有一定的撑握,瞻望是进款利率的调降迟缓开动起到作用。
资产欠债增速及结构:存贷高增,基建类贷款是主要撑握
资产端:1季度信贷单季投放高增32.3%,以对公贷款为主。 1、贷款:杭州银行2023全年新增信贷投放1048.9亿,2022年全年新增1136亿;2024年一季度单季投放领域为636.8亿,前年同时为481亿,较前年同时多投32.3%,单季投放领域为历史新高。从投放结构来看,一季度投放以对公端为主,对公/个东说念主贷款分手投放592.4/44.4亿元,占滋生资产比重别变化+1.9%/-0.3%至30.6%和14.9%。2、债券投资:债券投资领域环比增长3.8%,占比环比下落0.2个百分点至47.2%。3、存放央行和同行资产领域收缩:环比分手减少13.7%和13.5%,推断占比下落1.5个百分点至7.2%。
欠债端:1季度进款领域高增。1、进款:杭州银行2023全年新增进款1171.9亿,与2022年基本握平,2024年一季度新增684.2亿,前年同时为753亿,较前年同时少增9.1%,占计息欠债比重晋升1.4个百分点至63.2%。2、主动欠债:1季度发债和同行欠债领域分手环比+3.8%和-2.5%,推断占比下落1.5个百分点至36.8%。
www.boqwa.com皇冠客服飞机:@seo3687 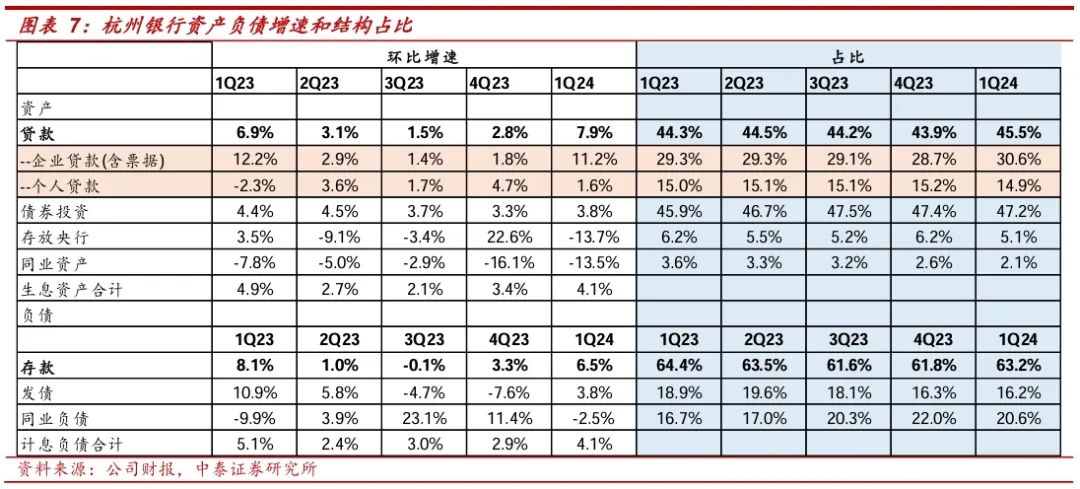
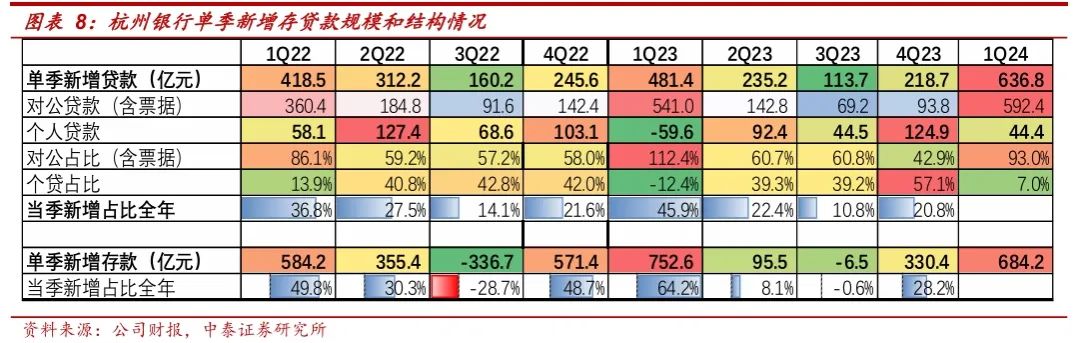
存贷款细拆:基建投放为主,住户进款增长精致
信贷投向分析:从2023全年来看,杭州银行加大了对公端的信贷投放,新增主要由基建类贷款孝顺,零卖信贷受到按揭需乞降滥用贷款压降影响新增占比进一步下落。1、对公信贷新增占比拟2022年晋升12.1个百分点至80.7%,主如果由于公司大幅提高了基建类贷款的信贷投放。2023年基建类贷款保握了较高的增长,新增基建类贷款占总新增贷款的比重为80.9%,较年头占比晋升34.8pct,是对公新增的主要力量。2、个贷新增受到按揭和滥用贷款需求影响,占比新增贷款较年头下落12.1个百分点至19.3%,新增主要靠推断贷孝顺。从全年来看,个东说念主按揭贷款新增占比拟年头下落2.4pct至4.1%;滥用贷占比也下落至-2%,其中下半年降幅收窄;推断贷全年新增占比拟年头晋升0.6pct至17.2%。
博彩充1元送彩金 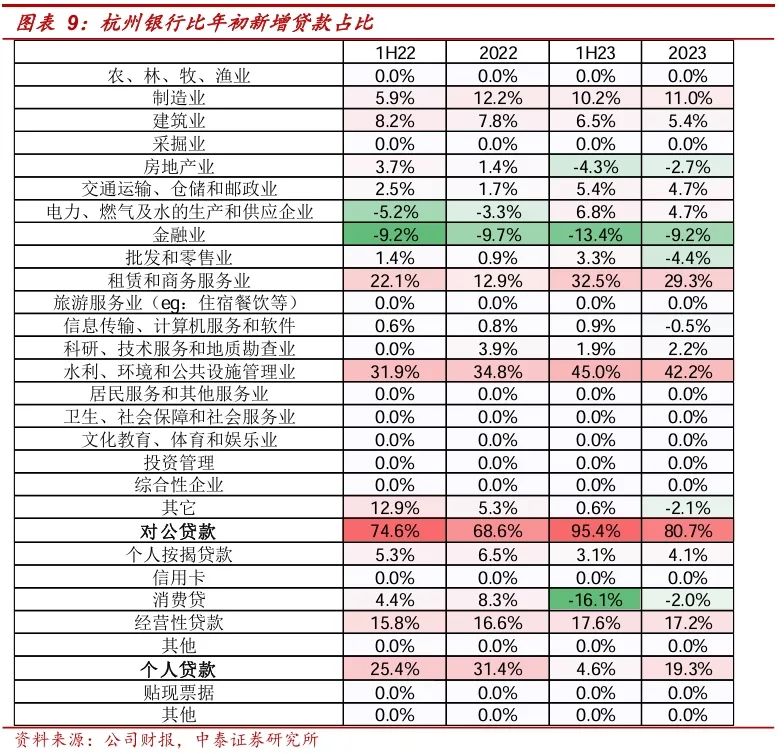
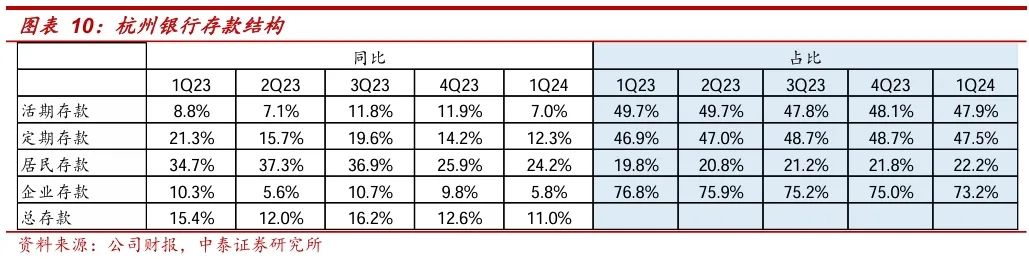
进款情况分析:1、从期限上看,进款按期化趋势延续。1Q24按期进款同比增12.3%,占比总进款比例为47.5%。2、从客户结构看,储蓄进款增长精致,住户进款保握24.2%的高增速,占比进款晋升至22.2%。
净非息收入:来往盘收入提高带动其他非息同比增长13.9%
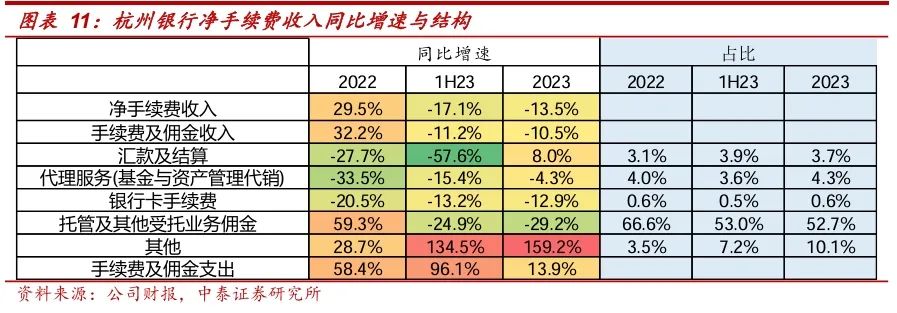
1Q24净非息收入同比+13.9%,主如果由于其他非息孝顺。1、2023年下半年中收同比降幅较上半年收窄。24年1季度手续费收入同比-16.3%,降幅有所扩大,瞻望银保费率转化的影响。下半年中收同比增速为-13.5%,降幅较上半年有所收窄。其中托管过火他受托业务佣金收入仍然负增,而汇款结算收入同比完了了8%的增长,代销处事负增下半年也有所收窄。2、净其他非息收入1Q24同比增长36.3%,主如果由来往盘收入提高所孝顺。投资收益和公允价值变动损益推断为2.49亿元,同比增长43.3%。
资产质料:不良率低位露出,过期率握续下落
一位名声在外的足球明星因为在皇冠体育上下了赌注而引起轩然大波,不少人开始对他产生了质疑。总体蓄意多维度看:1、不良维度——不良率保握低位露出。1Q24杭州银行不良率0.76%,环比握平,累计年化不良净生成率下落53bp至-0.08%,资产质料保握优秀。翌日不良压力方面,热心类贷款占比0.52%,环比小幅晋升12bp,仍保握较低水平。2、过期维度——过期率连续下落。1Q24过期率较年头下行8bp至0.54%,连续保握下行态势。3、拨备维度——拨备环比有降,但总体还在较高水平。拨备销亡率环比下落10.14个百分点至551.23%,仍保握较高水平;拨贷比环比下行5bp至4.20%。
其他
成本收入比同比下落。Q1单季年化成本收入比24.1%,同比下落0.77%,其中蓄积处置费同比增长0.3%,较4季度增速有所下落。成本管控才调进一步晋升。
中枢一级成本填塞率环比晋升。1Q24中枢一级成本填塞率、一级成本填塞率、成本填塞率分手为8.46%、9.90%、12.70%,环比晋升30bp、26bp、19bp。
前十大鞭策变动:新进:苏州新区高新本领产业股份有限公司新进握有1.4亿股,占比为2.37%。
投资淡薄:公司2024E、2025E PB 0.67X/0.59X;PE 4.21X/3.66X,公司推断得当,资产质料优异,安全边缘高。区域上风显贵,公司以杭州为大本营,全面渗入浙江省,六大分行计谋性布局长三角、珠三角、环渤海湾等发达经济圈,进一步通达了公司的发展空间。大零卖金融业务也有成长泥土,包括资产端的滥用信贷增长和资金端的资产处置业务发力。保管 “增握”评级,淡薄积极热心。
注:字据公司年报及关系宏不雅数据,咱们微调贷款收益率、手续费净收入、信用成本等假定,盈利预测微调至2024E/2025E买卖收入364.0/382.4亿(原值372.8/393.1亿),净利润169.8/195.2亿(原值166.0/190.4亿)。
风险提醒:经济下滑超预期、公司推断不足预期、研报信息更新不足时。
太阳城赌城 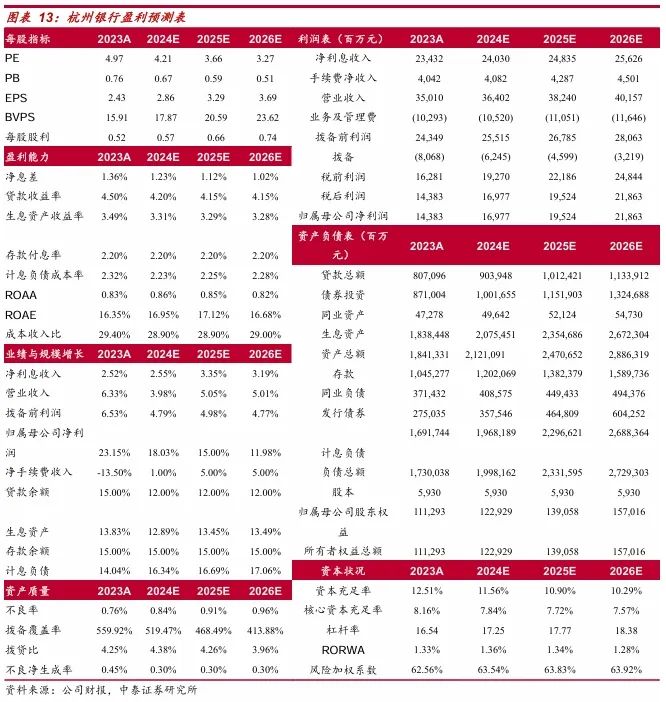 澳门巴黎人在线